कमजोर औद्योगिक नींव के कारण संकट में पश्चिमी देशों के दुर्लभ खनिज
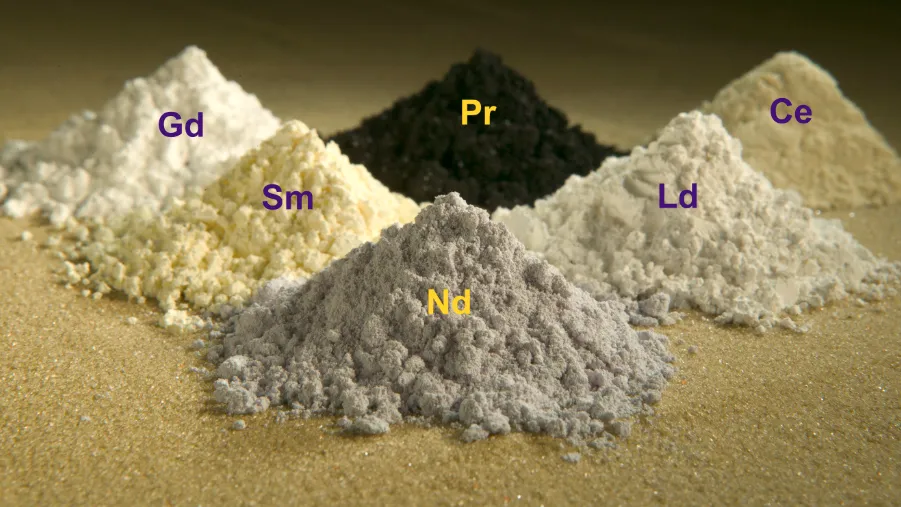
नई दिल्ली । डेस्क: पश्चिमी देशों में यह धारणा मजबूत हो रही है कि कीमतों में सुधार या नए मूल्य निर्धारण नियमों के जरिए क्रिटिकल मिनरल्स (दुर्लभ खनिजों) की आपूर्ति श्रृंखला में निवेश को बढ़ावा दिया जा सकता है, लेकिन जमीनी हकीकत इसके बिल्कुल उलट है. विशेषज्ञों के अनुसार, पश्चिमी देशों में रेयर अर्थ्स (दुर्लभ मृदा तत्वों) की मुख्य समस्या मूल्य निर्धारण नियमों की कमी नहीं, बल्कि एक व्यावसायिक रूप से व्यावहारिक और मजबूत औद्योगिक आधार का न होना है.
हाल ही में यूरोपीय संघ (EU) द्वारा आंशिक रूप से वित्त पोषित एजेंसी 'ईआईटी रॉ मैटेरियल्स' के उद्योग विशेषज्ञ बर्नड शेफर ने एक साक्षात्कार में कहा कि यूरोप को चीन पर अपनी निर्भरता कम करने और खनन तथा प्रसंस्करण में निवेश के रास्ते खोलने के लिए विशिष्ट धातुओं और दुर्लभ खनिजों के लिए अपनी खुद की मूल्य प्रणाली विकसित करनी चाहिए. इसके लिए एक डिजिटल प्लेटफॉर्म के साथ मिलकर यूरोपीय इंडेक्स बनाने पर काम भी चल रहा है.
हालांकि, आलोचकों का मानना है कि यह दृष्टिकोण पश्चिमी देशों के उन पुराने और असफल प्रयासों का हिस्सा है, जिसके तहत मूल्य निर्धारण तंत्र के माध्यम से उत्पादन बढ़ाने की कोशिश की जाती रही है. इससे पहले भी जी7 देश और यूरोपीय संघ उत्पादन को बढ़ावा देने के लिए 'प्राइस फ्लोर' (न्यूनतम मूल्य सीमा) तय करने पर विचार कर चुके हैं.
वास्तविकता यह है कि कोई भी मूल्य सूचकांक या प्राइस इंडेक्स तभी ठीक से काम कर सकता है जब उसे बाजार में पर्याप्त तरलता और खरीदारों व विक्रेताओं का सक्रिय समर्थन प्राप्त हो. वर्तमान में चीनी बाजार की कीमतें स्वाभाविक रूप से वैश्विक औद्योगिक श्रृंखला के लिए बेंचमार्क का काम करती हैं.
दुर्लभ खनिजों का विकास एक अत्यधिक पूंजी-गहन, उच्च जोखिम वाला और लंबा चक्र है. संसाधन की खोज और खनन से लेकर स्मेल्टिंग और पृथक्करण तक, पूरी औद्योगिक श्रृंखला को निरंतर दीर्घकालिक पूंजी निवेश की आवश्यकता होती है.
निजी और बाजार पूंजी हमेशा लाभ की तलाश करती है और अनिश्चितताओं से बचती है. यद्यपि दुर्लभ खनिज उन्नत विनिर्माण, नई ऊर्जा और रक्षा उद्योगों के लिए रणनीतिक रूप से अनिवार्य हैं, लेकिन इनका कच्चा माल बाजार बहुत बड़ा नहीं है. चीनी सीमा शुल्क के आंकड़ों के अनुसार, वर्ष 2025 में चीन का रेयर अर्थ निर्यात 4.6 प्रतिशत की वार्षिक वृद्धि के साथ 511 मिलियन डॉलर रहा.
इस संदर्भ में, पश्चिमी निवेशकों के लिए इस बाजार का पैमाना और लाभ मार्जिन अपने दम पर टिकाऊ रिटर्न देने के लिए नाकाफी है. सरकारी सब्सिडी और नीतियां केवल अल्पावधि में लागत के एक हिस्से को कवर कर सकती हैं, लेकिन वे इस बुनियादी वास्तविकता को नहीं बदल सकतीं कि आज की परिस्थितियों में एक स्वतंत्र पश्चिमी क्रिटिकल मिनरल्स सप्लाई चेन बनाना पूरी तरह से घाटे का सौदा है.
यदि कोई उद्योग खुले बाजार में अपने पैरों पर खड़ा नहीं हो सकता, तो लंबे समय तक राजकोषीय सहायता पर भरोसा करना बेहद जोखिम भरा है.
प्राइस फ्लोर सैद्धांतिक रूप से उत्पादकों के लिए न्यूनतम रिटर्न की गारंटी तो दे सकता है, लेकिन इसके दुष्प्रभाव गंभीर होंगे. कच्चे माल की कीमतों को कृत्रिम रूप से बढ़ाने से डाउनस्ट्रीम निर्माताओं के लिए लागत सीधे बढ़ जाएगी, जिससे वैश्विक बाजारों में उनकी प्रतिस्पर्धात्मकता प्रभावित होगी.
अंततः, पश्चिमी देशों की मूल समस्या मूल्य निर्धारण की नहीं, बल्कि औद्योगिक क्षमता की व्यापक कमी है.
चीन की अनूठी स्थिति एक संपूर्ण औद्योगिक पारिस्थितिकी तंत्र, परिपक्व प्रसंस्करण प्रौद्योगिकियों और दशकों के औद्योगिक संचय के माध्यम से हासिल किए गए दीर्घकालिक लागत लाभों पर टिकी है. इस ठोस औद्योगिक प्रतिस्पर्धा को केवल कुछ वित्तीय बदलावों और मूल्य समायोजनों से कम या समाप्त नहीं किया जा सकता है.